Modelo 347: para qué sirve y cómo integrar la factura electrónica
Gestionar una empresa resulta más sencillo cuando compras, ventas y contabilidad comparten información fiable. Comprender el modelo 347 para qué sirve ayuda a entender por qué conviene registrar correctamente las operaciones con clientes y proveedores durante todo el año. Esa organización también facilita conectar la facturación con el resto de procesos del negocio.
¿Para qué sirve el modelo 347?
El modelo 347 es una declaración informativa anual de operaciones con terceras personas. Permite a la Agencia Tributaria contrastar información entre empresas y profesionales. Su presentación no supone, por sí misma, pagar un impuesto.
Con carácter general, se informa de las operaciones con una misma persona o entidad que superen los 3.005,06 euros anuales, IVA incluido, aunque existen exclusiones y reglas específicas. Se presenta en febrero respecto del año anterior. Quienes llevan los libros registro del IVA mediante el Suministro Inmediato de Información (SII) están exonerados de presentarlo.
Prepararlo exige identificar correctamente a cada tercero y revisar los importes. Una misma empresa registrada dos veces, con nombres comerciales diferentes, puede fragmentar sus operaciones y dificultar la comprobación del umbral. Por eso conviene mantener una ficha única por NIF y revisar los datos con la asesoría antes de presentar la declaración.
ERP, facturación, nóminas y almacén: qué aporta cada solución
Un ERP es un sistema de planificación de recursos empresariales: reúne procesos como compras, ventas, finanzas e inventario. Su alcance depende de los módulos contratados y de cómo se configure. Un programa de facturación se centra en emitir y gestionar facturas; puede ser suficiente para un negocio sencillo o formar parte de una solución más amplia.
El software de nóminas calcula retribuciones, deducciones y otros conceptos laborales. Su conexión con contabilidad permite trasladar los asientos y analizar los costes de personal. Estos datos tienen su propio tratamiento y no deben mezclarse automáticamente con los importes de clientes y proveedores del modelo 347.
La gestión de almacén controla existencias y movimientos. Cuando la operativa incluye ubicaciones, preparación de pedidos o trazabilidad por lotes, puede requerir un sistema especializado. Integrarlo con el ERP permite que la expedición, el albarán y la factura mantengan una relación identificable.
Cómo encaja la factura electrónica obligatoria
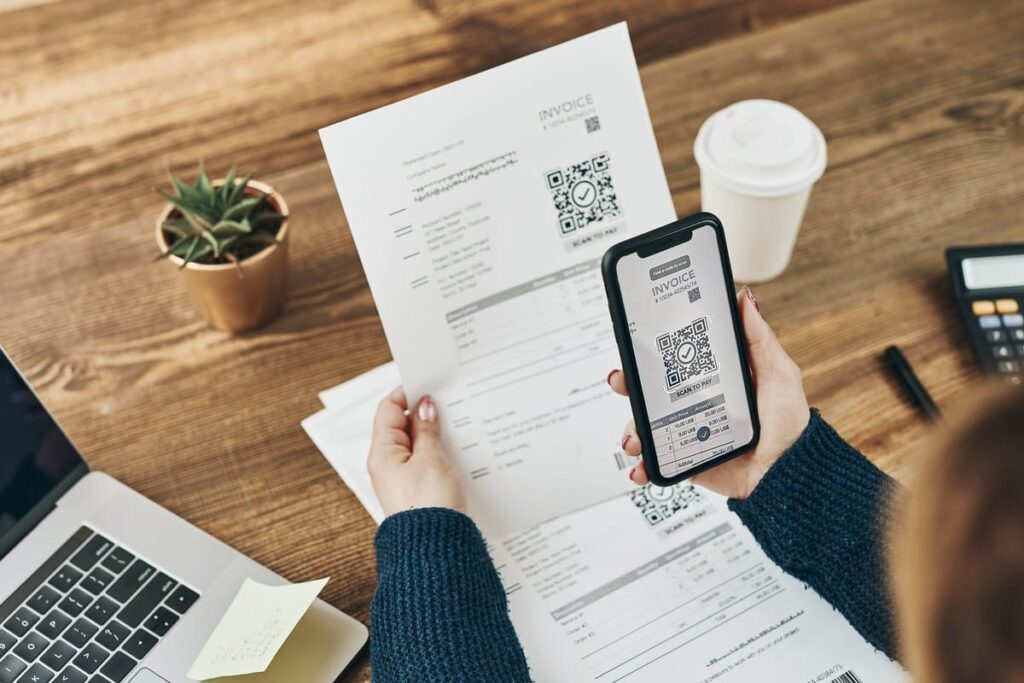
La factura electrónica añade otra pieza a este circuito. El marco español para las operaciones entre empresarios y profesionales contempla formatos estructurados e intercambio entre soluciones. Por eso, preparar la adaptación implica comprobar cómo se emitirán, recibirán y procesarán los documentos, además del calendario y las excepciones aplicables a cada negocio.
Conviene distinguir esta obligación de los requisitos de los sistemas informáticos de facturación, asociados habitualmente a Veri*factu. Responden a regulaciones diferentes. Antes de contratar, pide al proveedor que concrete qué obligaciones cubre, mediante qué funciones y con qué condiciones de actualización.
Casos de uso según el tipo de empresa
En una pyme de servicios, un circuito habitual comienza con un presupuesto aceptado, continúa con la factura y termina con el cobro y su conciliación bancaria. Conectar esas fases puede evitar que administración vuelva a introducir los mismos datos. La prioridad suele ser controlar vencimientos y conocer qué trabajos siguen pendientes de facturar.
En una asesoría, el reto está en recibir documentación de distintos clientes sin confundir empresas, ejercicios o permisos. Una conexión con las herramientas de sus clientes puede facilitar la revisión contable. Debe permitir identificar el origen de cada documento y resolver incidencias sin sustituir silenciosamente los datos ya comprobados.
En logística y distribución, el pedido puede pasar por reserva de existencias, preparación, expedición y facturación. Si se entregan diez unidades de las doce solicitadas, la integración debe reflejar la entrega parcial y dejar las restantes pendientes. Este escenario permite comprobar si ERP y almacén intercambian información útil, más allá de compartir un catálogo.
Ventajas competitivas y criterios para elegir software
Una gestión conectada puede agilizar la respuesta al cliente, hacer visibles los cobros pendientes y ayudar a detectar diferencias de inventario. La ventaja competitiva aparece cuando esos datos permiten decidir mejor: confirmar una entrega con existencias fiables, reclamar una factura vencida o calcular el margen de un pedido con sus costes registrados. Los resultados dependen de la calidad de la implantación y del uso diario.
Para comparar soluciones, empieza por tus procesos reales. Solicita una demostración con una venta, una devolución y un cobro parcial. Comprueba las conexiones disponibles, la exportación de datos, los permisos de acceso, las copias de seguridad y el soporte. Valora el coste completo: licencias, formación, migración, mantenimiento e integraciones, además de las funciones incluidas.
Errores comunes al conectar las herramientas de gestión
Uno de los errores más frecuentes es automatizar antes de limpiar los datos. Si hay fichas duplicadas o referencias de producto inconsistentes, la conexión puede extender el problema. Otro es asumir que cualquier intercambio de archivos constituye una integración completa: hay que saber cuándo se actualizan los datos, qué ocurre si falla un envío y quién resuelve cada incidencia.
Antes de implantar el sistema, acuerda qué herramienta mantiene la ficha principal de cada cliente y producto. Prueba devoluciones, rectificaciones y entregas parciales; después, verifica que los informes coincidan con los documentos originales. Así, la preparación de declaraciones se apoya en registros comprobables y la gestión diaria dispone de una base más sólida para crecer.